Nog 2% registratierechten in 2026? Deze 4 situaties kunnen een groot fiscaal verschil maken
Wie in Vlaanderen een woning koopt, betaalt vandaag onder bepaalde voorwaarden 2% registratierechten. Vanaf 1 januari 2027 wil de Vlaamse regering dat tarief verhogen naar 3%. Dat kan bij de aankoop van een woning al snel enkele duizenden euro's verschil maken. Maar welke datum telt nu precies? En wat als je lening pas volgend jaar wordt goedgekeurd? We bekijken vier situaties die voor kopers belangrijk zijn.
Een woning kopen is al een stevige investering. En als daar binnenkort nog eens enkele duizenden euro's extra belastingen bovenop komen, is het logisch dat je even begint te rekenen. Neem een woning van € 400.000. Vandaag betaal je daarop, als je aan de voorwaarden voldoet, € 8.000 registratierechten. Bij een tarief van 3% wordt dat € 12.000.
De Vlaamse regering heeft de verhoging aangekondigd, maar op het moment van schrijven is ze nog niet definitief goedgekeurd. De Vlaamse Belastingdienst heeft wel al verduidelijkt hoe de overgang naar 2027 in principe zal verlopen. En daarbij is vooral één vraag belangrijk: wanneer komt de verkoop juridisch tot stand?
Situatie 1: Je ondertekent het compromis in december 2026, maar de akte volgt pas in maart 2027
Welk tarief betaal je? In principe nog 2%.
Tussen het ondertekenen van het compromis en het verlijden van de notariële akte zitten doorgaans enkele maanden. Stel: je koopt op 15 december 2026 een woning in Leuven. De verkoopovereenkomst wordt ondertekend, maar de notariële akte volgt pas op 20 maart 2027.
Volgens het officiële standpunt van de Vlaamse Belastingdienst is de datum waarop de verkoopovereenkomst tot stand komt bepalend voor het toepasselijke tarief. Je kunt in dit voorbeeld dus in principe nog genieten van 2% registratierechten, ook al vindt de notariële akte pas in 2027 plaats. Uiteraard moet je ook voldoen aan de overige voorwaarden voor het verlaagde tarief.
Situatie 2: Je ondertekent het compromis in december, maar de bank keurt je lening pas in januari goed
Welk tarief betaal je? In principe nog 2%.
Stel: je koopt op 20 december 2026 een woning in Herent voor € 350.000. Je ondertekent het compromis met een opschortende voorwaarde voor het verkrijgen van een hypothecaire lening. De bank heeft wat meer tijd nodig en keurt je lening uiteindelijk pas op 15 januari 2027 goed.
Betekent dat dat je het tarief van 2% misloopt? Nee, in principe niet.
Volgens de Vlaamse Codex Fiscaliteit wordt bij een verkoop onder opschortende voorwaarde het toepasselijke belastingtarief bepaald op basis van het moment waarop de verkoop zonder die voorwaarde belastbaar zou zijn geweest. De datum waarop de bank je lening goedkeurt, verandert dus in principe niets aan het toepasselijke tarief. Bij een aankoopprijs van € 350.000 betekent dat € 7.000 registratierechten aan 2%, tegenover € 10.500 aan het aangekondigde tarief van 3%. Een verschil van € 3.500.
Voorwaarde is wel dat er in december 2026 daadwerkelijk een geldige verkoopovereenkomst tot stand kwam, dat de financieringsvoorwaarde correct werd opgenomen en vervuld, en dat je voldoet aan de overige voorwaarden voor het gunsttarief.
Situatie 3: Je ondertekent in december een aankoop- en verkoopbelofte, maar de akte volgt in 2027
Welk tarief betaal je? Volgens de aangekondigde regeling 3%.
Hier zit een belangrijk verschil dat niet iedereen kent. Een wederzijdse aankoop- en verkoopbelofte, ook wel een gekruiste optie genoemd, is juridisch niet hetzelfde als een gewone verkoopovereenkomst. Bij deze formule komt de verkoop in principe pas tot stand wanneer de opties worden uitgeoefend, vaak bij het verlijden van de notariële akte.
Onderteken je dus in december 2026 zo'n belofte en wordt de verkoop pas bij de notariële akte in februari 2027 gesloten? Dan zou het nieuwe tarief van 3% gelden. Bij een woning van € 400.000 betekent dat € 4.000 extra registratierechten tegenover het huidige tarief. Het type overeenkomst dat je ondertekent, kan dus een aanzienlijk financieel verschil maken.
Situatie 4: Je koopt eind 2026 een woning, maar je bezit momenteel nog een andere woning
Kun je nog genieten van 2%? Ja, onder bepaalde voorwaarden.
Het verlaagde tarief geldt in principe voor de aankoop van je enige eigen woning. Maar wat als je al een woning bezit en wilt verhuizen? Ook dan kun je onder bepaalde voorwaarden van het gunsttarief genieten. Je moet onder meer kunnen aantonen dat de verkoop van je huidige woning verband houdt met de aankoop van je nieuwe woning. Bovendien moet je je bestaande woning in principe binnen twee jaar na de notariële aankoopakte van je nieuwe woning volledig en onder bezwarende titel vervreemden, bijvoorbeeld door ze te verkopen.
Een voorbeeld: je woont momenteel in een appartement in Leuven en koopt in december 2026 een gezinswoning in Aarschot. Je appartement staat te koop, maar is nog niet verkocht. Dat hoeft niet automatisch te betekenen dat je het gunsttarief misloopt. Het is wel belangrijk dat de juiste verklaringen en verbintenissen in de notariële akte worden opgenomen en dat je aan de wettelijke voorwaarden voldoet.
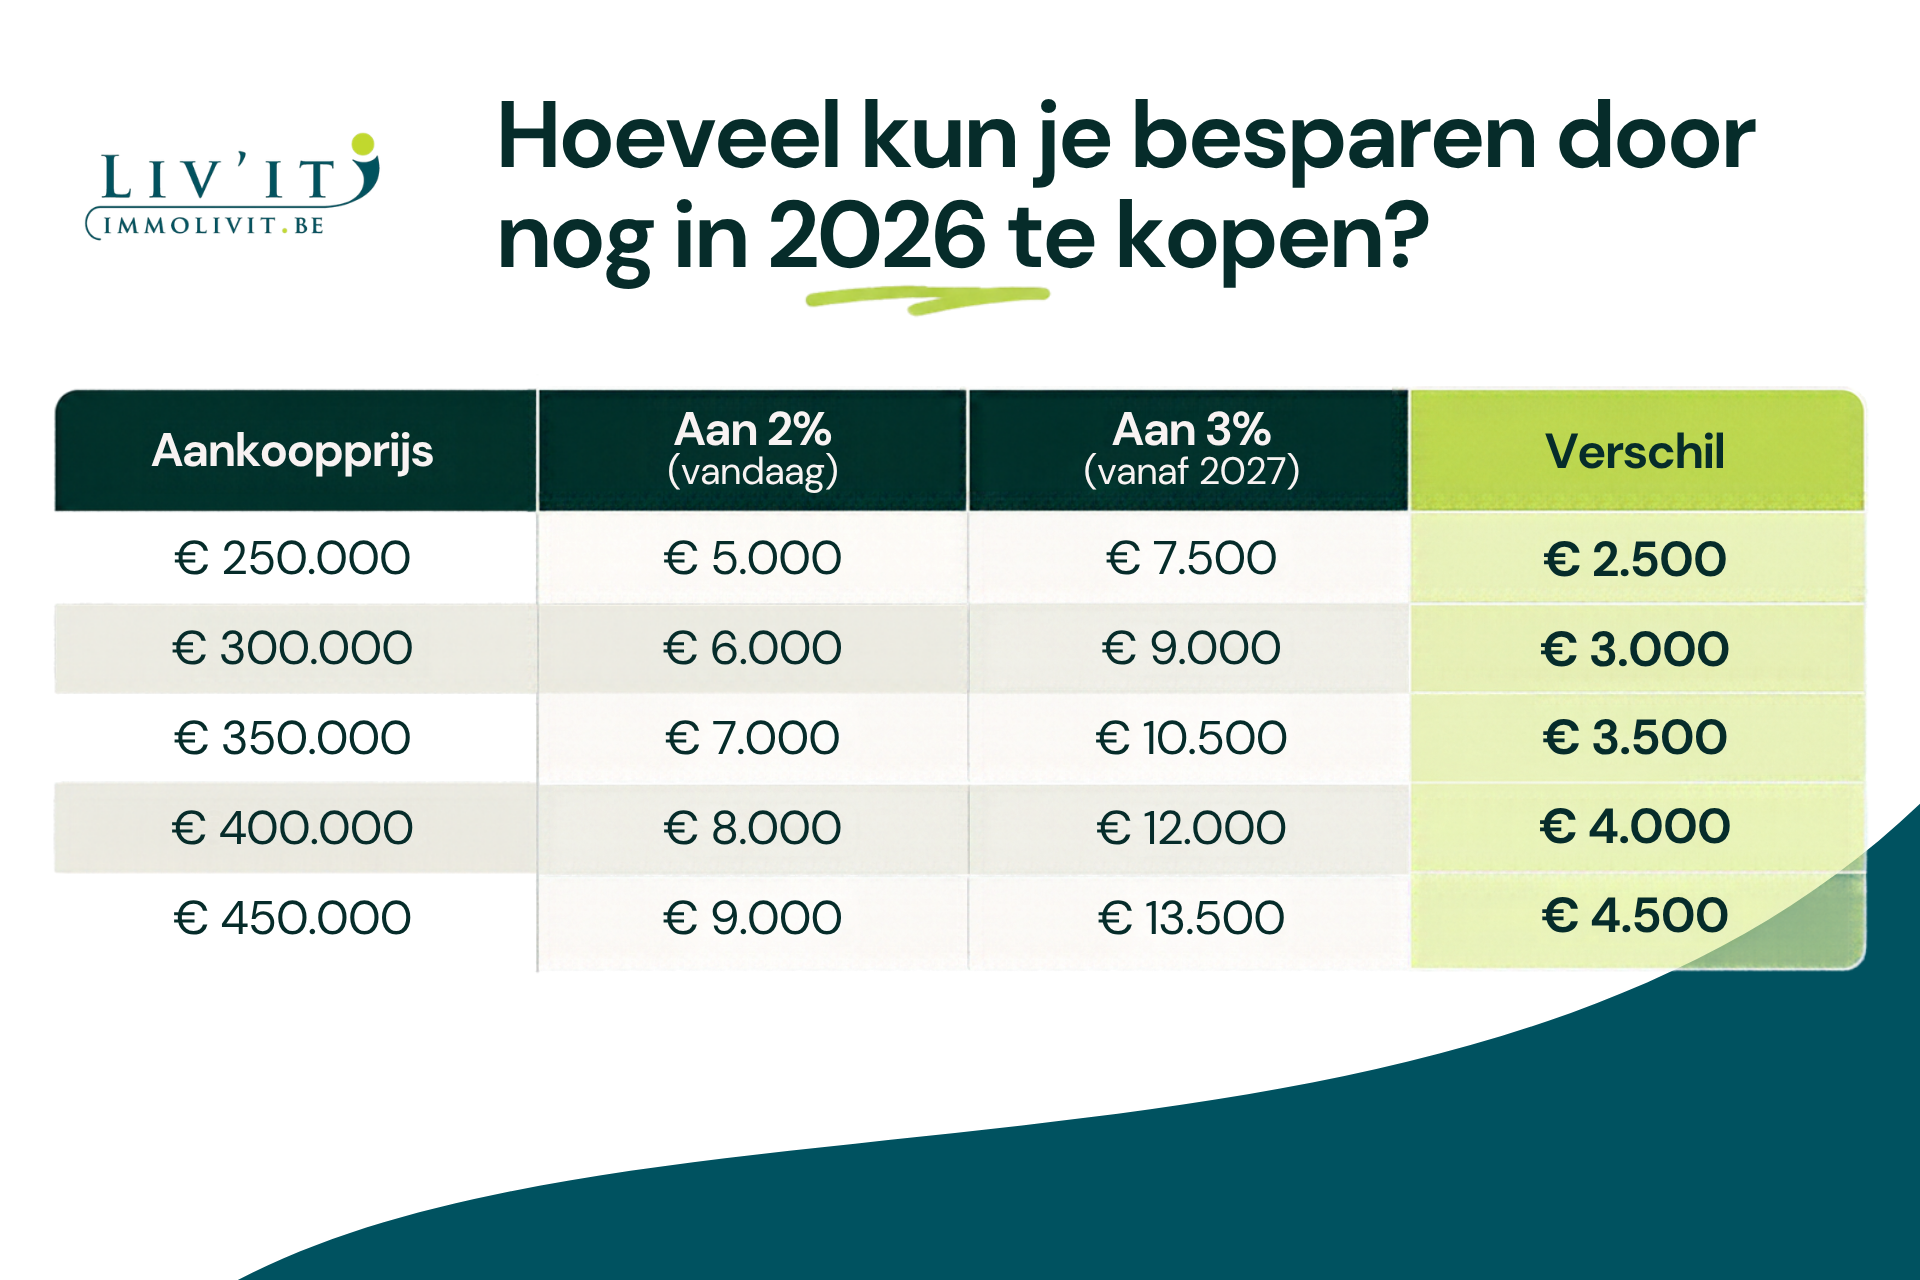
**Deze bedragen zijn indicatief en houden geen rekening met eventuele bijkomende verminderingen.
En wat als je nog in 2026 een woning wilt kopen?
Ben je momenteel op zoek naar een woning in Leuven, het Hageland of de omliggende gemeenten? Dan is de aangekondigde wijziging zeker iets om mee te nemen in je aankoopplannen. Heb je een geschikte woning gevonden en klopt het financiële plaatje? Dan kan een aankoop in 2026 je een mooi fiscaal voordeel opleveren tegenover een gelijkaardige aankoop in 2027.
Maar laat je niet uitsluitend leiden door de kalender. Een woning kopen blijft een belangrijke beslissing waarbij ook de ligging, de staat van het pand en je totale budget een rol spelen. Hou er bovendien rekening mee dat het gunsttarief aan verschillende voorwaarden verbonden is. Zo moet je je in principe binnen drie jaar na de notariële akte op het adres van de aangekochte woning inschrijven en die inschrijving minstens één jaar ononderbroken behouden.
Een goede voorbereiding en een correct opgestelde overeenkomst zijn minstens zo belangrijk als de timing van je aankoop.
(**Dit artikel is gebaseerd op de regelgeving en de aangekondigde wijzigingen zoals bekend op 2 november 2026. De verhoging van de registratierechten naar 3% is op het moment van schrijven nog niet definitief goedgekeurd. De toepassing van het gunsttarief hangt af van je persoonlijke situatie en de wettelijke voorwaarden.**)